新居浜市で注文住宅・新築一戸建てなら「ささき建設」


 ブログ
こんにちは。愛媛の工務店「ささき建設」会長、“相続のしくじり爺さん”のシゲさんです。私のような失敗をしないために、相続のお話を発信しています。
今回は「生命保険金は全額非課税ですか?」というお話です。
この記事でわかること
結論から言うと、生命保険金がすべて非課税になるわけではありません。
「保険金は税金がかからない」と思っている方も多いのですが、非課税になるのは決められた金額までです。
亡くなった方が保険料を負担していて、相続人が死亡保険金を受け取る場合、非課税になる金額(非課税限度額)は次のとおりです。
例えば、法定相続人が妻と子ども2人の合計3人なら、非課税限度額は1,500万円です。
受け取った死亡保険金の合計が2,000万円なら、原則として、限度額を超えた500万円が相続税の課税対象になります。
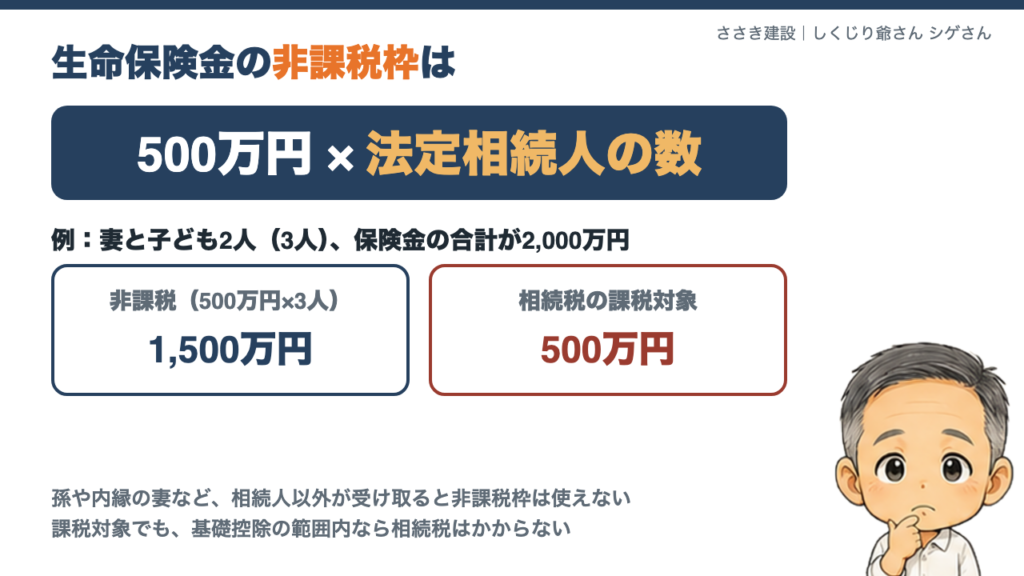
なお、「課税対象」になっても、必ず相続税がかかるとは限りません。ほかの財産と合わせて、相続税の基礎控除(3,000万円+600万円×法定相続人の数)の範囲内なら、相続税はかかりません。
ここで注意したいのは、相続人以外の人が受取人の場合、この非課税制度は使えないという点です。
例えば、孫や内縁の妻などが受取人になっていると、非課税枠はありません。相続を放棄した人が受け取った場合も同じです。
(孫でも、養子になっている場合や、親が先に亡くなっていて代わりに相続人になる場合は、相続人として非課税枠を使えます。)
誰が保険料を負担し、誰が保険金を受け取るかによって、相続税ではなく、所得税や贈与税になる場合もあります。
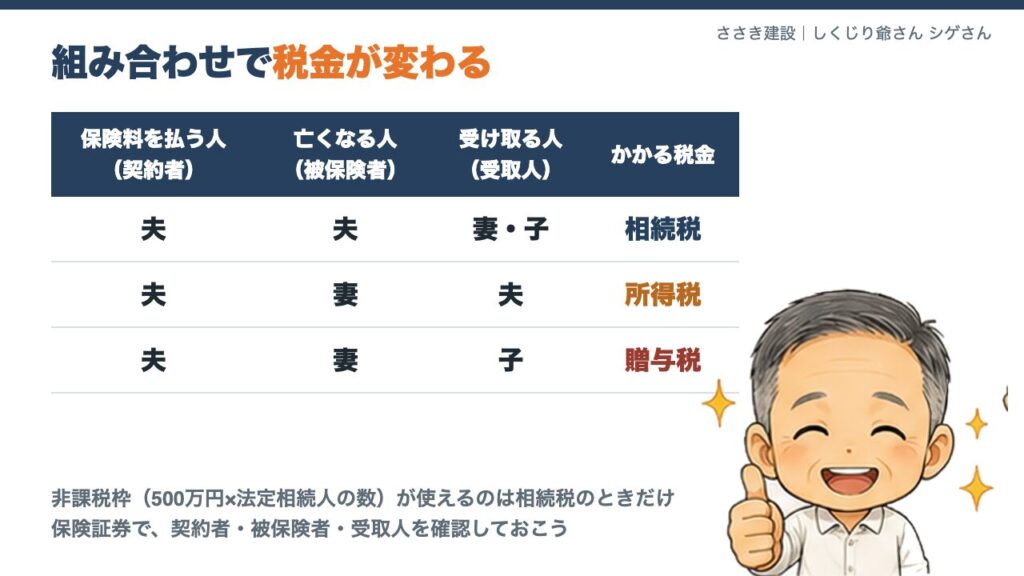
一般的に、贈与税になると税金が重くなりやすいので、契約の形は早めに確認しておきましょう。
Q. 相続を放棄しても、死亡保険金は受け取れますか?
A. 死亡保険金は受取人固有の財産とされ、相続放棄をしても受け取れます。ただし、相続を放棄した人には非課税枠(500万円×法定相続人の数)は使えません。
Q. 非課税枠は、相続人一人ひとりが500万円×人数まで使えますか?
A. いいえ。非課税枠は相続人全員で合計1つです。複数の相続人が受け取った場合は、受け取った金額の割合に応じて分けます。
大切なのは、保険は「入っていれば安心」ではなく、契約者・被保険者・受取人の組み合わせまで確認しておくことです。
相続のことで何から始めていいのか分からない方、不安なことがある方は、お気軽にご相談ください。具体的なケースは、専門家に確認しながら進めましょう。
音声でも詳しく話しています。
stand.fm「生命保険金は全額非課税?【相続のしくじり爺さん】」


