新居浜市で注文住宅・新築一戸建てなら「ささき建設」


 ブログ
こんにちは。愛媛県四国中央市の工務店「ささき建設」の佐々木佳範です。「家を建てたければ◯◯をしろ!」。少し強いタイトルですが、お伝えしたいことは地道です。間取りや外観を選ぶ前に、まず今の支出を見直してみませんか。
家づくりの予算は、年収だけでなく「支出と家族の優先順位」から考えましょう。
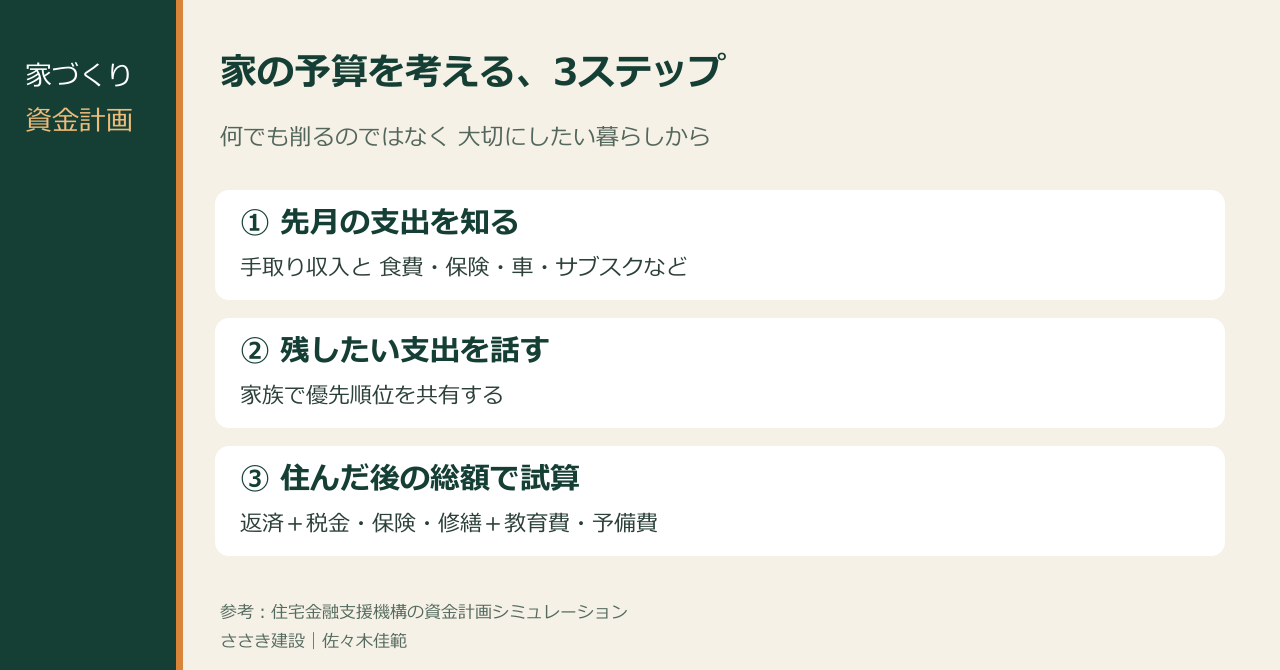
年収だけでは、毎月どれだけ住まいに使えるかは分かりません。手取り収入から何にいくら使い、いくら残っているのか。最初は1円単位で完璧にまとめなくても大丈夫です。銀行やカードの明細を見ながら、直近1か月をざっくり整理しましょう。まず着手し、その後で年に数回の支出も足して精度を上げていきます。
例えば手取り月20万円、支出月30万円なら、差額は月10万円の赤字です。これは家計を考えるための仮定例で、誰かの実際の収支ではありません。こうした状態で返済負担を増やす前には、収支と手元資金の確認が必要です。年収が高いから安心、今赤字だから絶対に取得できない、という単純な線引きではなく、家計全体を見て判断したいと思っています。
保険、通信、サブスク、食費、外食、車、旅行。まず項目と金額を並べます。私自身、家計簿アプリを見て「こんなに使っていたのか」と気づくことがあります。会社で契約するAIツールや学習サービスも一覧にしています。大切なのは全てを削ることではなく、使っているか、暮らしや仕事に役立っているかを確認すること。保険は必要な保障や公的保障も確認し、保険料の安さだけで解約を決めないようにしましょう。
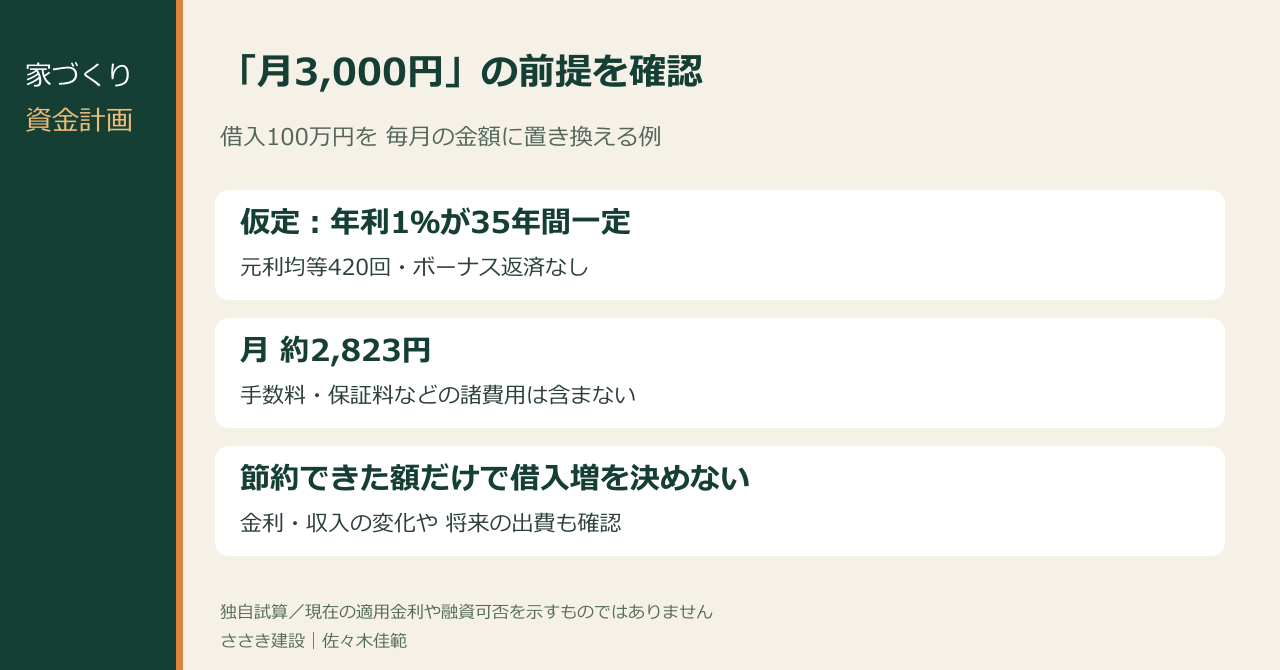
収録では、100万円の借入増を毎月の金額に置き換えて考えました。借入100万円、年利1%が35年間一定、元利均等返済420回、ボーナス返済なしと仮定すると、毎月の返済額は約2,823円です。手数料・保証料などは含めていません。これは金額感を知るための試算で、現在の金利や実際の借入条件ではありません。「月3,000円を減らせたから、100万円多く借りて大丈夫」とは言い切れません。金利・収入の変化や、住宅ローン以外の費用も含めて考えます。
旅行は続けたい。外食は少し減らしてもいい。趣味の時間は大切にしたい。住まいのために何もかも我慢するのではなく、家族それぞれの優先順位を言葉にしておきたいところです。家を建てるのは、暮らしをより良くするため。その途中でお金の話がすれ違わないよう、家計を共有できる範囲で見える化し、合意を重ねましょう。
新築、リノベーション、実家の活用、マンション。選択肢は一つではありません。見学やSNSで希望が増えても、全てを盛り込む前に資金計画へ戻ることが大切です。購入や工事の費用に、税金・保険・修繕、マンションなら管理費や修繕積立金なども含めて比べます。今の家計だけでなく、教育費や車の買い替えなど、これからの予定と予備費も忘れずに確認しましょう。
そのメモを家族との話し合いと資金計画の入口にしてみてください。家を建てた後の暮らしまで、一緒に考えていきたいと思います。
最初は大まかな把握からでも始められます。ただし借入判断では、年払い・不定期支出の漏れも点検し、より正確な収支に整えましょう。
それだけで判断できません。金利と返済期間を置いた試算にすぎず、融資審査や家計の安全性を保証しません。
サブスクは利用実態と解約条件を確認します。保険は万一の保障のため、利用頻度だけでは判断できません。必要な保障や再加入条件等を確認しましょう。
本稿は一般的な家計整理の情報であり、個別の融資可否・返済可能額・金融商品の推奨を示すものではありません。実際の融資条件は金融機関に確認してください。
詳しい音声はこちら:
https://stand.fm/episodes/6ab4d4afeff1918d9b2201a8
資料確認:2026年9月24日。返済額は本文に示した条件による独自試算です。
この記事を書いた人:佐々木佳範|ささき建設代表。愛媛で住宅の設計・施工に携わり、住まいと暮らしについて発信しています。


