新居浜市で注文住宅・新築一戸建てなら「ささき建設」


 ブログ
こんにちは。愛媛県四国中央市の工務店「ささき建設」の佐々木佳範です。家づくりの相談では、間取りや性能と同じくらい、お金の話が大切になります。「固定金利と変動金利、どちらがいいですか?」と聞かれますが、すべてのご家庭に当てはまる答えはありません。今日は金利を当てる話ではなく、暮らしを続けられる返済計画を考える話です。
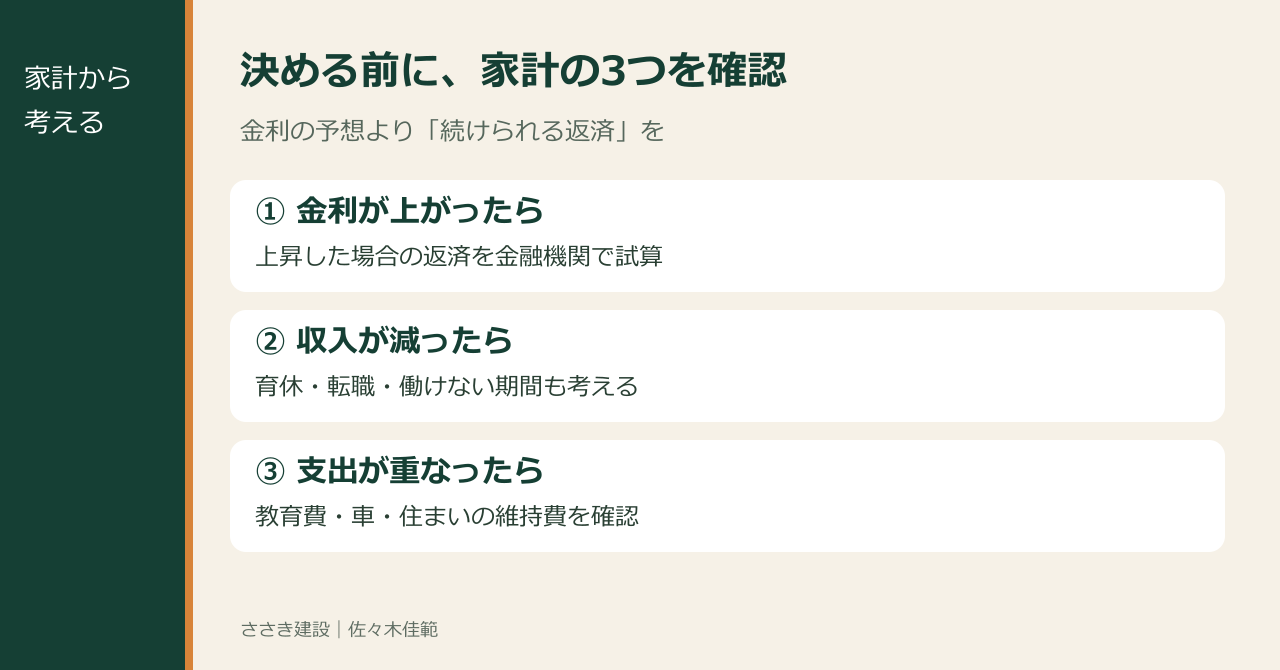
先に確認するのは「金利上昇・収入減・大きな支出」の3つです。
私がまず考えてほしいのは、①金利が上がった場合、②収入が減った場合、③大きな支出が重なった場合にも、返済を続けられるかということです。職場や年齢が同じでも、配偶者の働き方、子どもの進学、車の買い替え、手元資金は違います。他の人の正解を、そのまま自分の家計に当てはめないことが大切です。
全期間固定金利は、借入期間を通して金利が決まるタイプです。変動金利は、契約に基づき金利が見直されます。一方、固定期間選択型は一定期間だけ金利を固定し、その後の条件は契約に従います。「10年固定」という表示を、完済まで同じ条件と読み違えないようにしましょう。固定期間選択型と、借入時に将来の適用金利が段階的に決まる商品も同じではありません。商品名だけでなく、金利表と契約条件を確認してください。
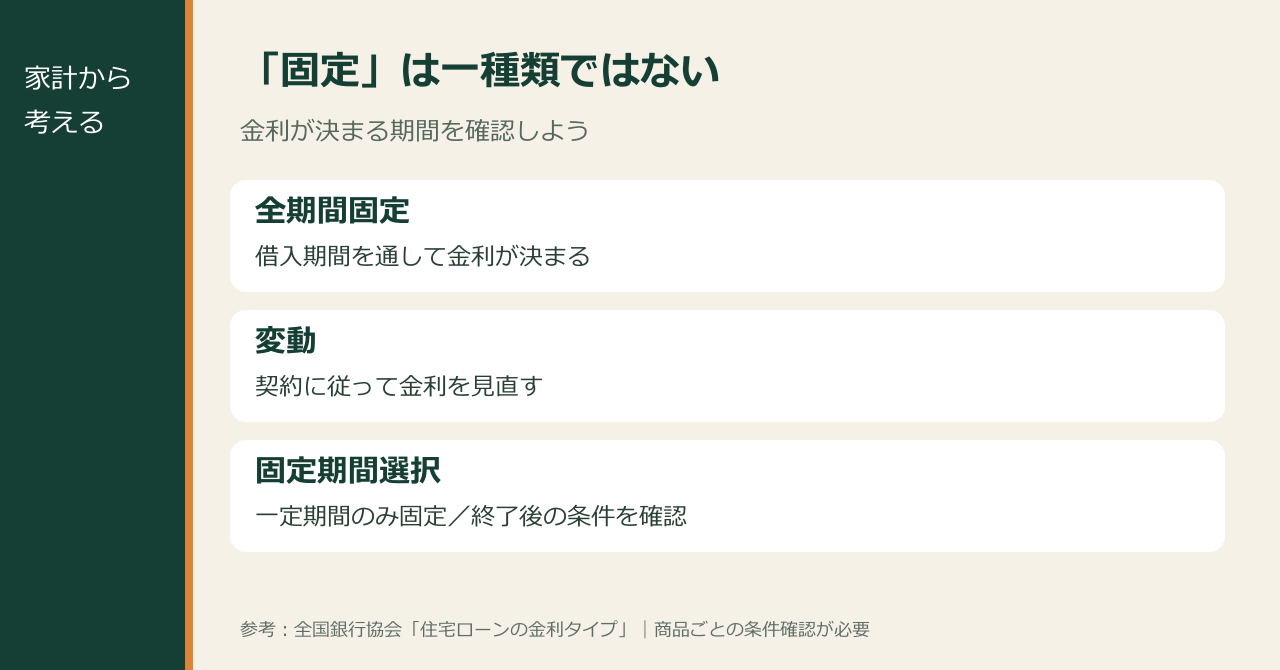
変動金利を検討するなら、提示金利だけでなく、上昇した場合の返済額も金融機関に試算してもらいましょう。将来の上昇幅を断定するものではなく、複数の条件で家計への影響を確認するためです。金利と返済額の見直し時期は必ずしも同じではありません。いわゆる5年ルール・125%ルールの有無も商品によって異なります。返済額の増え方が抑えられても、利息負担がなくなるわけではありません。
夫婦のどちらかが働けなくなったらどうするか。育休や転職の時期に、教育費や車の買い替えが重なったらどうするか。毎月の返済以外に、住まいの維持費も書き出してみてください。まず収入・生活費・返済額を並べ、収入が減ったケースも確認します。手元資金を使い切る計画や、借りられる上限まで借りる計画になっていないかも見直したいところです。固定でも返済が厳しいなら、金利タイプだけでなく借入額や建築予算そのものを再検討する必要があります。
固定と変動の返済差額を運用する考え方もあります。ただし、NISAは利益を保証する仕組みではありません。投資信託等には元本割れのリスクがあり、長期・積立・分散でも損失をなくせるわけではありません。ローンの返済義務と、将来の不確実な運用益は分けて考えましょう。近い将来使うお金や、収入が途絶えた時の備えまで投資に回す前提にはしないこと。金利上昇と運用資産の値下がりが重なる場合にも注意が必要です。
まず、毎月の返済・生活費・教育費などを書いた家計表を一枚用意し、金利上昇と収入減のケースを比べてみませんか。金利だけでなく、手数料、団体信用生命保険の保障内容、繰上返済の条件も含めて金融機関へ確認します。私たち工務店も、家の計画と予算を一緒に考える立場です。返済や投資の個別判断は、金融機関や専門家に相談し、ご家庭の状況に合わせて決めてください。
必ずしもそうではありません。全期間固定は金利上昇の影響を抑えられますが、収入減や支出増には別の備えが必要です。借入額自体も確認しましょう。
金利と返済額の見直し方法は商品や返済方式で異なります。契約書と金融機関の説明で確認してください。
利益は確約されず、元本割れもあります。確定的な返済計画を、未確定の利益に依存させないよう注意してください。
本稿は一般的な情報整理です。特定のローン・投資商品の推奨や将来金利・運用成果の予測ではありません。適用条件は申込時に金融機関へご確認ください。
詳しい音声はこちら:
https://stand.fm/episodes/6ab1c208d29a15eb29d1a3bd
確認日:2026年9月21日
この記事を書いた人:佐々木佳範|ささき建設代表。愛媛県で住宅の設計・施工に携わり、家づくりと暮らしの考え方を発信しています。


